よくある質問
Q.AIの過払い金計算は大丈夫?
AIに作ってもらった過払い金計算書は、見た目が整っていても計算方法が誤っていることがあります。
この記事では、利息差額の単純合計と正しい充当計算の違い、取引の分断や法定利息の注意点、AIを安全に使う方法を解説します。

AIが作った過払い金計算書
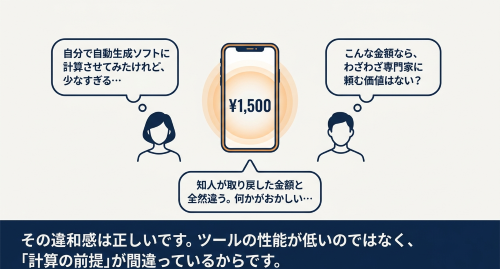
「自分で調べてAIに計算させてみたら、思っていたより少ない金額しか出てこなかった」
「知人に見せてもらった計算書と、自分でAIに作らせた計算書で金額が全然違う」
最近、こうした相談を受ける機会が増えました。
ChatGPTなどのAIに取引履歴を読み込ませれば、過払い金の計算書らしきものはすぐにできあがります。
しかし、そこに書かれている金額をそのまま信じてよいかというと、話は別です。この記事では、AIが作成した過払い金計算書によく見られる計算方法の誤りと、なぜその誤りが起きるのかを説明します。読み終えたときには、お手元の計算書がどちらの考え方で作られているかを、ご自身で見分けられるようになっているはずです。
そもそも過払い金とは
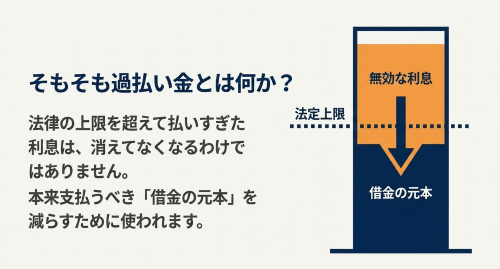
過払い金とは、借金を返済する際に、法律で決められた上限を超える利息を払い続けた結果、払いすぎた分のお金のことです。
消費者金融やクレジットカード会社からお金を借りると、契約で決められた利率で利息を払います。ここで問題になるのが、利息制限法という法律です。
利息制限法は、借入額に応じて年15%から年20%までの上限利率を定めており、これを超える利息の合意は無効になります。元本10万円未満なら年20%、10万円以上100万円未満なら年18%、100万円以上なら年15%を上限とし、これを超える部分は無効としています。
ところが、2010年より前は、上限を超える利率での貸付が広く行われていました。かつては一定の条件を満たせば上限を超える利息の受け取りも有効とする「みなし弁済」という制度があったためです。
しかし平成18年の最高裁判所の判断により、みなし弁済が認められる条件は非常に厳格であることが示され、多くの貸付について、上限を超える部分の利息は無効という扱いが定着しました。
無効な利息を払い続けていた場合、その超過分は法律上、借金の元本の返済にあてられたものとして扱われます。
この結果、実際の帳簿上の残高よりも早いペースで元本が減っていき、元本がゼロになったあとも返済を続けていれば、その分がまるごと払いすぎ、つまり過払い金になります。
AIが作った計算書に見られる違和感
最近、相談者や依頼者の方が、AIに取引履歴を入力して作らせた過払い金の計算書を持参されるケースが増えました。
ご本人が弁護士費用をかける前に、まず自分でおおよその金額を把握しておきたいというお気持ちからだと思います。ときには、消費者金融やクレジット会社に自分で請求しているケースもあります。
ただ、こうした計算書を確認すると、金額の根拠となる計算方法が明らかにおかしいことがあります。しかも一度や二度ではなく、同じ間違い方をしているケースが目立ちます。
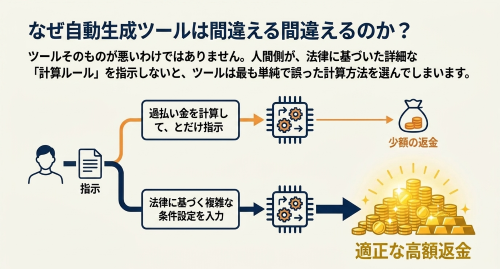
結論から言うと、これはAIの性能が低いからではありません。AIに対する指示、つまりプロンプトの与え方が不十分だったために、AIが誤った計算方法を選んでしまったというのが実情です。
間違いの正体は「利息差額の単純合計」
問題のある計算書に共通しているのが、次のような計算方法です。
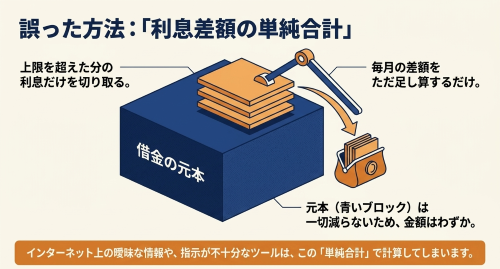
まず、実際に契約していた利率で計算した場合の利息と、利息制限法の上限利率で計算した場合の利息を、返済のたびに比較します。そして、その差額、つまり「本来払わなくてよかったはずの利息」を一回ごとに算出し、それを最初の返済から最後の返済まですべて足し合わせて合計額を出す、という方法です。
一見すると筋が通っているように見えるかもしれません。
実際、インターネット上では「払いすぎた利息の差額が戻ってくる」という簡略化した説明がよく見られます。この説明の影響もあってか、以前から一部の方がこのように勘違いしてしまう例がありました。AIも同じような簡略化された情報を学習しているため、指示が曖昧なままだと、この単純合計の方法を選んでしまうのです。
しかし、この計算方法には大きな欠陥があります。それは、払いすぎた利息が元本の返済にあてられるという効果を、まったく考慮していない点です。
正しい計算方法は「充当計算」という考え方
裁判所が採用している計算方法は、利息差額を単純に足し合わせるものではありません。
充当計算、または引き直し計算と呼ばれる方法です。かみ砕いて説明すると、次のような順番で計算を進めます。
まず、一回ごとの返済について、契約上の利率ではなく利息制限法の上限利率で利息を計算し直します。
次に、その返済額のうち利息にあたる部分を差し引いた残りを、その時点で残っている借金の元本にあてます。これを最初の返済から一回ずつ、順番に繰り返していきます。
この方法では、上限を超えて払っていた分がその都度元本の減少に反映されるため、実際の帳簿上よりも早いペースで元本が減っていきます。
そして元本がゼロになった時点よりあとに払った返済は、借金がすでに存在しないところに払っているお金ですから、その全額が過払い金として積み上がっていきます。
つまり正しい計算方法では「利息の差額を集める」のではなく、「元本を早く減らし、元本消滅後に払った分を過払い金とする」という順番で計算するのです。単純な利息差額の合計とは、計算の考え方そのものが根本的に異なります。
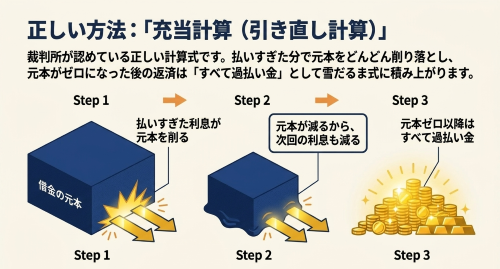
元金に充当する効果
説明のため、100万円を借り、適法利率を年18%、説明用に月利換算で1.5%、毎月10万円ずつ返済すると仮定します。初回の適法利息は1万5000円ですから、初回返済10万円のうち8万5000円が元本に充当され、残元本は91万5000円になります。
すると次回の適法利息は、100万円ではなく91万5000円を基礎に1万3725円になります。ここで最初の差額だけを記録し、次回も元本100万円を前提に利息1万5000円で計算してしまうと、2回目の時点で既に1275円ずれます。このずれは以後も累積し、完済時期、過払発生日、法定利息の起算点を連鎖的に誤らせます。
なぜ金額がここまで変わるのでしょうか
充当計算では、元本が早く減ることで、その後の返済に含まれる本来の利息計算のベースも変わってきます。元本が減れば、次の返済で発生するはずだった利息も本来はもっと少なくてよかったことになり、その分が積み重なって過払い金として膨らんでいきます。いわば雪だるま式に増えていく計算です。
これに対して単純な利息差額の合計は、こうした元本減少の連鎖的な効果を反映しません。その結果、正しい充当計算による金額よりも、かなり少ない金額しか出てこないことが多くあります。数十万円単位で金額が食い違うことも珍しくありません。
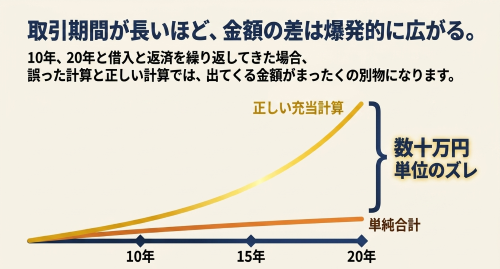
取引期間が長く、借入と返済を繰り返しているケースほど、この差は大きくなる傾向があります。
短期間の取引であればさほど差が出ないこともありますが、10年、20年という長期の取引履歴になると、二つの計算方法で出てくる金額がまったくの別物になってしまいます。
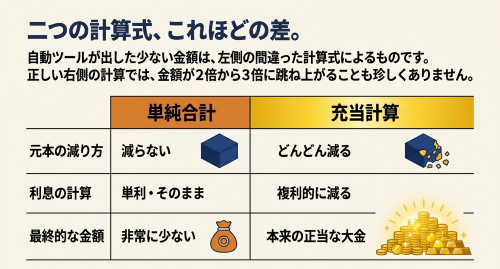
実際にどれくらい違ってくるのでしょうか
たとえば、年利29%前後で借入と返済を10年ほど繰り返してきた取引履歴があるとします。単純に利息の差額だけを一回ずつ足し合わせた場合、出てくる金額は数十万円程度にとどまることがあります。
同じ取引履歴を正しい充当計算にかけ直すと、元本が本来よりも早く消滅し、そのあとに払った返済がまるごと過払い金として積み上がるため、最終的な金額が単純合計の2倍から3倍近くにまで膨らむケースも珍しくありません。
取引期間が15年、20年と長くなるほど、この開きはさらに大きくなります。「AIに計算させたら大した金額にならなかったので、相談するのをやめようと思っていた」という方が、実際に取引履歴を持って相談にいらっしゃると、正しい計算では想定の何倍もの金額になっていた、ということが実務ではめずらしくありません。
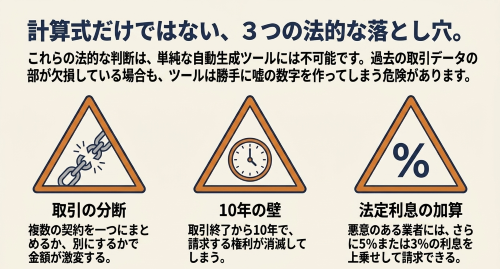
取引の分断
単純に処理できない問題として、取引の分断があります。
基本契約が複数ある場合などの問題です。この点は裁判でも判断が分かれるポイントです。複数のシミュレーションをしたうえで請求していくことになるでしょう。
最高裁は、別個の基本契約に基づく取引については、特段の事情がない限り、第1の基本契約で生じた過払金を第2の基本契約の債務へ当然に充当することはできないとしています。
したがって、カード番号、契約番号、契約書式、返済方式、切替契約の有無などから、そもそも同一の基本契約に基づく継続取引なのか、それとも別個取引なのかを先に確定しなければなりません。ここを誤ると、計算式が正しくても、法的前提が間違っていることになります。
過払い利息の計算
さらに、貸金業者が悪意の受益者に当たるときは、民法704条により過払元本に法定利息を付して返還すべきことになり、判決例・実務では、その法定利息も次の借入れに充当していく計算が争点となります。
民法704条は、「悪意の受益者は、その受けた利益に利息を付して返還しなければならない」と定めています。過払い金事件でこの条文が重要なのは、返還対象が過払元本だけで終わらず、悪意の受益者性が認められれば、その過払元本に対する法定利息も付加されるからです。典型的な旧法事案では、この法定利息は年5%で論じられることが多く、2020年4月1日以降は法定利率が年3%に改められ、2026年4月以降も3%のままです。どの利率が適用されるかは発生時期と経過規定の検討を要しますので、「過払い金利息は常に5%」と機械的に書くのは正確ではありません。
特に長期間放置された完済事案では、過払元本に対する利息額が大きくなるため、どの方式を採るかで回収見込みが大きく変わります。少なくとも、AI が自動生成した計算書がどの方式を採用しているかは、必ず明示的に確認すべきです。
AIが悪いのではなく、指示が足りないのです
ここで誤解してほしくないのは、AIそのものの性能が低いために間違えているわけではないということです。AIは与えられた指示と学習した情報にもとづいて計算方法を選びます。
過払い金の充当計算という考え方を明示的に伝えず、「過払い金を計算して」とだけ指示すれば、インターネット上に多く存在する簡略化された説明にしたがって、単純な差額合計を選んでしまうのは、ある意味で自然な結果です。
AIにゼロから計算書を作らせたいのであれば、充当計算の考え方そのものを指示に含める必要があります。
加えて、引き直し計算では法定利率にもとづく利息の再計算を毎回の返済ごとに行うため、実質的に複利計算に近い処理が発生します。この点も指示になければ、AIが単利的な計算で済ませてしまう可能性があります。
言い換えると、これは「インプットが違えば正しい結果は得られない」という、AI活用における典型的な例だと思います。自分で計算する場合も、AIに計算させる場合も、土台となる計算方法の理解がなければ、出てきた数字を信じてよいかどうかの判断すらできません。
AI計算書が誤る理由
AI が作成する過払い金計算書が誤る最大の理由は、生成 AI が「文章生成には強いが、法的要件を満たす数表を自動的に保証するものではない」という点にあります。OpenAI も、モデルは誤ったりミスリーディングな出力をすることがあり、いわゆるハルシネーションを起こし得ると明示しています。また、プロンプト設計についても、エラーは「ユーザー意図の誤解」「十分な文脈収集や分析の不足」「不十分または不正確な段階的思考」から生じやすいと案内しています。過払い金計算は、まさにこの三つが直撃しやすい分野です。
第一に、指示プロンプトの欠陥です。たとえば「この取引履歴から過払い金を計算して」とだけ指示すると、AI は、どの法定利率を適用するのか、日割計算か月割計算か、継続取引か別個取引か、法定利息を充当するのか否か、時効や経過規定まで考慮するのかといった核心条件を勝手に補ってしまいがちです。明確な制約がないと、AI は都合のよい一つの計算ルールを採用して流暢に説明しますが、その「流暢さ」は正確性の裏付けになりません。
第二に、入力データの不備です。過払い金計算は、原則として取引開始時からの完全な履歴が必要であり、途中欠落があるなら推定計算の可否自体が別問題になります。合理的根拠のない穴埋めや、冒頭残高をゼロに置くような便宜的再現は、交渉でも訴訟でもそのまま通りません。AI は、欠落データを与えられても「欠けているから計算不能」とはっきり言わず、平然と補完してしまうことがありますが、そこが危険です。元データが足りない限り、どれほど整った見た目の計算書でも信用してはいけません。
第三に、複利・元金充当・法定利息の認識不足です。過払い金計算は、通常の家計簿的な差額集計ではなく、「その時点の適法残元本」「発生日以後の法定利息」「次回借入れへの充当」という三層構造を持ちます。AI は、説明文では「元本に充当」と書きながら、実際の数表では各利息差額を最後にまとめて合計していたり、過払元本だけを動かして法定利息を動かしていなかったりすることがあります。長い履歴になるほど、この種の局所的ミスは人間の目にも見えにくくなります。
AIを役立てるなら、この使い方を
すべてのAI活用が危ういわけではありません。
正しい計算方法をあらかじめ組み込んだExcelファイルを用意し、そこに取引履歴の日付・借入額・返済額といったデータだけを入力させる、という使い方であれば、AIは有効な道具になります。この場合、AIは決められた計算式にデータを流し込む作業を担うだけなので、計算方法そのものを誤る心配がありません。
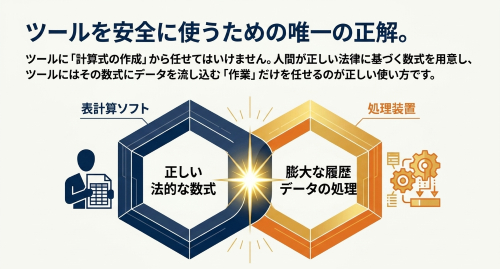
一方で、AIに計算式の設計から任せてゼロから計算書を作らせる場合は、充当計算の考え方と、それに伴う複利的な利息計算の必要性を、こちらから明確に伝えなければなりません。この前提を伝えずに「過払い金の計算書を作って」とだけ依頼すると、単純な利息差額の合計という誤った方法で計算されてしまうリスクが常にあります。
計算を後回しにするほど不利になることも
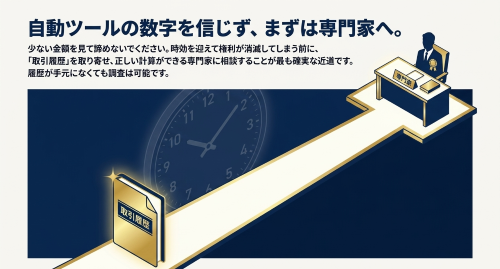
過払い金には、請求できる期間に限りがあります。原則として、取引終了から10年が経過すると、時効によって請求する権利そのものがなくなってしまいます。貸金業者側は、この取引終了の時期を早めようと、空白期間があればそれ以前の取引は終了している、キャッシングの貸付が止まったら取引終了とするという主張をしてきます。
「AIで計算してみたら少ない金額だったから、まだ急がなくていい」と考えて相談を先送りにしてしまうと、正しい金額を知らないまま時効を迎えてしまうおそれがあります。金額の大小にかかわらず、取引が終わってからの期間が長くなっている方ほど、早めに確認しておく必要があります。
相談の際に持っていくとよいもの
弁護士に相談する際は、AIに作らせた計算書そのものよりも、その元になった取引履歴をお持ちください。取引履歴とは、いつ、いくら借りて、いつ、いくら返済したかが一覧になった書類で、貸金業者に開示請求をすれば取り寄せることができます。
計算書は参考程度で構いません。正しい充当計算は取引履歴さえあれば弁護士の側で行えますので、すでにAIで計算済みの方も、していない方も、まずは取引履歴を確認するところから始めていただければと思います。
また、取引履歴も入手していない場合でも問題ないです。およその取引開始時や終了時期だけ伝えてもらって弁護士側で調査することの方が多いです。
数字をそのまま信じず、まず確認してください
AIに作らせた過払い金計算書は、あくまで目安として受け止めていただき、そこに書かれた金額を最終的な結論として扱わないようにしてください。
特に取引期間が長い方ほど、単純な利息差額合計と正しい充当計算とで、金額の差が大きくなります。
過払い金があるかもしれないと感じている方、あるいはすでにAIで計算書を作ってみたという方は、その取引履歴と計算書を持って一度弁護士にご相談ください。
正しい充当計算にもとづいて引き直し計算を行えば、実際にいくら戻ってくる可能性があるのか、具体的な金額でお伝えすることができます。
過払金に関するご相談は、以下のボタンよりお申し込みください。